※財務省と金融庁の資料の原文を開いて確認して書いています(確認日:2026年10月1日)。筆者は税理士でも金融機関の人間でもありません。制度の当てはめで迷ったら、口座を作る金融機関か税務署にご確認ください。
こどもNISAは2027年1月に始まる、0〜17歳のための制度。年60万円・合計600万円まで、投資信託のもうけに税金がかかりません。
ただし、お金はいつでも引き出せるわけではありません。12歳になる年までは原則として引き出せない。ここがこの制度のいちばん大事なところです。
まず制度の中身を見る出典:財務省「令和8年度税制改正の大綱」(2025年12月26日 閣議決定)/金融庁「アクセスFSA」2026年2月号 確認日 2026年10月1日
こどもNISAとは? 税法上の名前は「未成年者特定累積投資勘定」
こどもNISAは、0〜17歳の子ども名義で投資信託を買い、そのもうけに税金がかからなくなる制度です。ふつう投資のもうけには約20%の税金がかかります。それがかからなくなります。
これまでNISAは大人だけのものでした。今回の改正で年齢の下限がなくなります。大綱の言葉では「非課税口座の口座開設可能年齢の下限を撤廃する」です。
法律の案は2026年3月13日に衆議院、3月31日に参議院で可決されました。これから議論する話ではなく、すでに成立した制度です。
いつから始まる? 受付の日と、買える日は別です
先に答えを書きます。口座の申し込みは2026年10月1日から。買えるのは2027年1月からです。
| できること | 時期 | 出どころ |
|---|---|---|
| 口座開設の申し込み | 2026年10月1日(木)から | 各証券会社の発表 |
| 投資信託の購入 | 2027年1月から | 金融庁「アクセスFSA」 |
申し込んでもすぐ買えるわけではありません。金融庁は「2027年1月以降、つみたて投資枠の対象年齢を拡充し」と書いています。
なお受付開始の日は制度側の資料にはありません。各証券会社が自社の予定として発表している日です。呼び方も「受付開始」「事前受付」「予約受付」と分かれています。
基本ルールを表で見る
覚えることは6つです。大綱の原文から拾いました。
| 項目 | 中身 | かみくだくと |
|---|---|---|
| 使える人 | その年1月1日に18歳未満。生まれた年も可 | 0歳から始められる |
| 1年の上限 | 60万円 | 月5万円のペース |
| 合計の上限 | 600万円 | 買ったときの値段で数える |
| 買えるもの | つみたて投資枠の対象の投資信託だけ | 個別の株は買えない |
| 税金がかからない期間 | 無期限 | いつ売っても非課税 |
| 口座の数 | 1人1金融機関 | 2社に分けられない |
← 横にスクロールできます
「成長投資枠」という、大人のNISAで株が買える枠があります。これとの同時利用はできません。大綱は「特定非課税管理勘定は未成年者特定累積投資勘定とは同時に設けられない」と書いています。
何歳までに始めれば、600万円を使い切れるか
結論から書きます。制度が始まる2027年1月1日に8歳以下なら、600万円を使い切れます。9歳以上だと使い切れません。
理由は単純です。投資できるのは「その年1月1日に18歳未満である年」まで。1年の上限は60万円。18歳になるまでの年数×60万円が、その子の上限です。
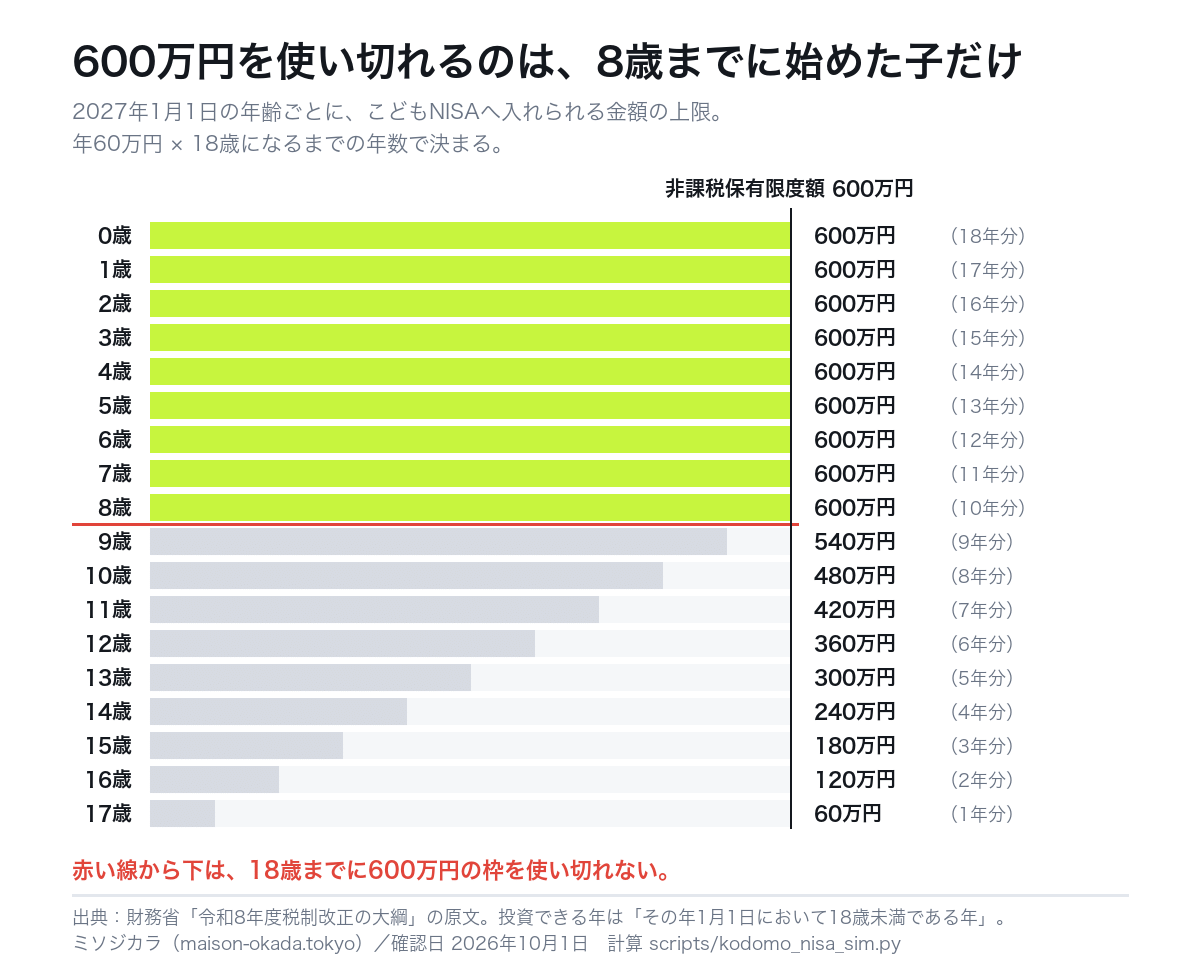
「9歳以上なら損」という意味ではありません。10歳の子でも480万円の枠があります。使える年数が短くなるだけです。
お金はいつ引き出せる? ここがいちばん大事
引き出しには制限があります。区切りは3つ。しかも誕生日ではなく「その年3月31日に何歳か」で決まります。
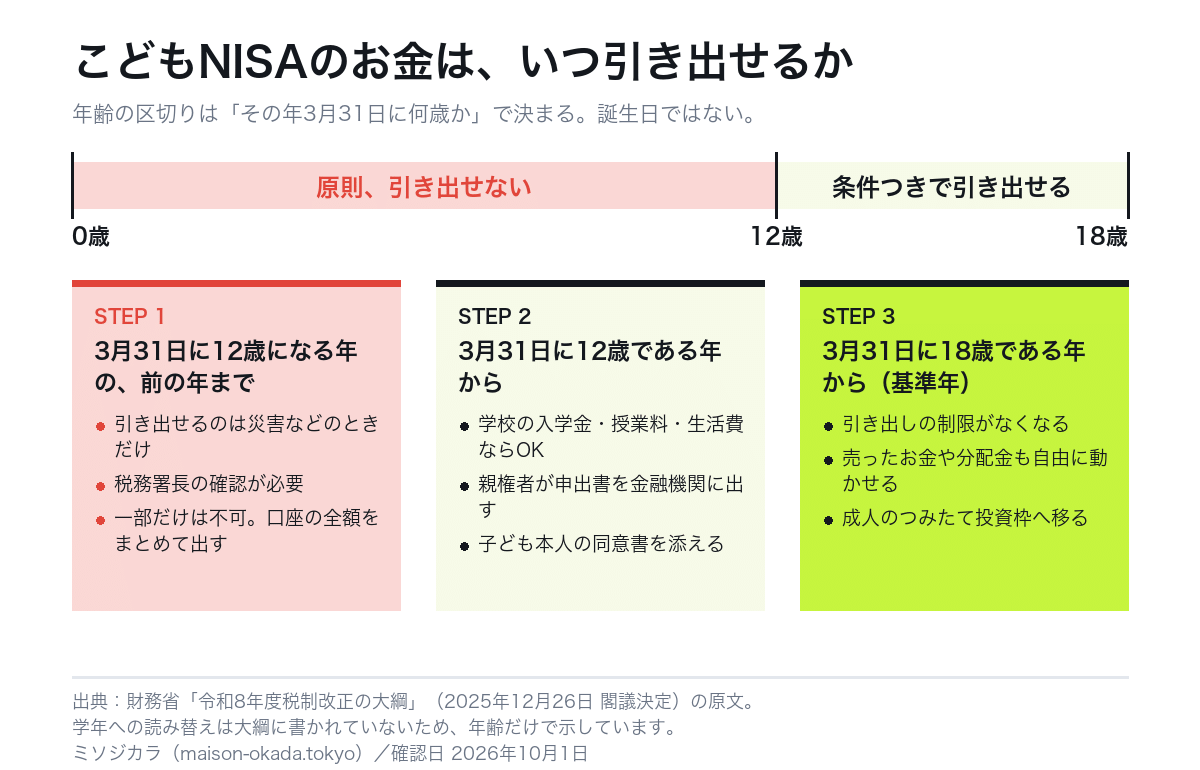
① 3月31日に12歳になる年の、前の年まで
原則として引き出せません。例外は災害などの場合だけです。
大綱の条件は3つそろって初めて使えます。「災害により全壊したことその他これに類する事由」であること。「税務署長の確認を受けた」こと。そして口座の中身を全部まとめて出すことです。
一部だけ引き出す、ということはできません。
② 3月31日に12歳である年から
ここから使い道が広がります。学校の入学金・授業料などの教育費、そして生活費なら引き出せます。
手続きは2つ。親権者が金融機関に申出書を出すこと。そして子ども本人が同意したことを示す書類を添えることです。
金融庁も同じ説明をしています。「資金の使途が子のためのものであり、子が払出しに同意したことを示す書面とともに、親権者等が申出書を金融機関に提出する」。
③ 3月31日に18歳である年(基準年)から
引き出しの制限がなくなります。この年のことを大綱は「基準年」と呼んでいます。
なお売った代金や分配金も、基準年の前年12月31日までは専用の口座に入れておくことになります。売っても、そのお金は自由に動かせません。
ルールを破って引き出すとどうなる?
条件に合わない引き出しをすると、それまでのもうけ全部に20%の税金がかかります。内訳は所得税15%・住民税5%です。
「これから出るもうけが課税になる」のではありません。引き出した日に売ったものとみなし、口座を開いてからのもうけをまとめて計算されます。
- 損が出ていても救済されない
大綱は「生じた損失の金額はなかったものとみなす」と書いています。他のもうけと相殺することもできません。
- 確定申告はしなくてよい
源泉徴収で終わります。「確定申告不要制度を適用できる」とされています。手続きの負担は増えません。
18歳になったらどうなる?
自動的に大人のNISAへ移ります。金融庁は「18歳に達した際に、特段の手続きを要することなく、自動的に成人後のつみたて投資枠へと移行する仕組み」と説明しています。
ただし移るタイミングの正確な日付は、公表資料からは読み取れません。大綱が定めているのは引き出し制限が解ける「基準年」だけで、移行の基準日が同じだとは、どちらにも書かれていないからです。
同じように、0〜17歳で入れた分が大人のNISAの1,800万円に含まれるのかどうかも、現時点では書かれていません。断定している記事を見かけたら、出どころを確かめてください。
ジュニアNISAと何が違うのか
ジュニアNISAは2016年に始まり2023年で終わりました。金融庁は理由を「利用実績が乏しかったことから」と書いています。
| 項目 | ジュニアNISA(終了) | こどもNISA |
|---|---|---|
| 非課税の期間 | 5年 | 無期限 |
| 引き出し | 18歳まで原則不可 | 12歳である年から、教育費・生活費なら可 |
| 買えるもの | 株式・投資信託など | つみたて投資枠の対象の投資信託だけ |
| 今の状態 | 2024年以降は年齢・事由を問わず全額引き出せる | 2027年1月から |
大きな違いは2つです。ジュニアNISAは非課税が5年で切れましたが、こどもNISAは無期限。0歳で買ったものを18歳まで持てます。
もう1つが引き出しです。18歳まで一切動かせない制度と、12歳である年から教育費に使える制度。使いやすさはかなり変わります。
児童手当を全部積み立てたら、18歳でいくら?
いちばん現実的な使い方がこれです。児童手当をそのまま積み立てた場合を計算しました。
児童手当の額はこども家庭庁の公式ページで確認しています。3歳未満が月15,000円、3歳以上高校生年代までが月10,000円。第3子以降はどちらも月30,000円です。
| 年率 | 第1子・第2子 | 第3子以降 |
|---|---|---|
| 積み立てた元本 | 234万円 | 600万円 |
| 0%(増えなかった場合) | 234.0万円 | 600.0万円 |
| 3%で増えた場合 | 316.2万円 | 810.9万円 |
| 5%で増えた場合 | 391.8万円 | 1,002.2万円 |
← 横にスクロールできます
第3子以降はずっと月30,000円なので、16歳7か月で600万円の枠を使い切ります。そこから先は入れられません。入れられないだけで、それまでの分の運用は続きます。
第1子・第2子は18年ぶん積み立てても元本は234万円で、600万円の枠は余ります。枠を使い切ることを目標にする必要はありません。
始める前に知っておきたい3つの注意点
- 金融機関はあとから変えられないと考えておく
こどもNISAは1人1金融機関です。三菱UFJ eスマート証券は「こどもNISA口座は原則として金融機関変更をすることができません」と案内しています。大人のNISAのような年単位の変更は期待しないほうが安全です。
- 親のお金を子の口座に入れると贈与になる
贈与税がかからないのは年110万円まで(1月1日〜12月31日の合計)。こどもNISAの上限は年60万円なので、それだけなら枠に収まります。ただし他にも子へお金を渡しているなら合算です。
- 名義だけ子どもにしても、子どものお金にはならない
親が勝手に出し入れしているお金は、税務上は親のものと見られることがあります(いわゆる名義預金)。子ども本人の同意書が必要なのも、同じ考え方の表れです。心配なら税理士に相談してください。
どこで口座を作る?
結論だけ書きます。2026年10月1日時点で受付の開始を公式に発表しているのは、楽天証券・SBI証券・三菱UFJ eスマート証券・松井証券・GMOクリック証券・マネックス証券の6社です。
会社選びの前に、2つだけ知っておいてください。どこも親の口座が先に必要です。そしてこどもNISAはあとから金融機関を変えられません。
証券15社の対応を1社ずつ公式ページで確かめた結果は、こちらの記事にまとめました。未成年口座そのものを作れない会社もあります。
よくある質問
こどもNISAは2027年1月まで何もできませんか?
子どもが2人いる場合、それぞれ600万円ですか?
途中で売って、別の投資信託に買い替えられますか?
祖父母が孫のために入れてもいいですか?
まとめ ― 決まっていることと、まだ決まっていないこと
決まっているのは、年60万円・合計600万円・投資信託だけ・無期限・1人1金融機関。引き出しは12歳である年から条件つきで可能、というところまでです。
まだ公表されていないものが3つあります。18歳で大人のNISAへ移る正確なタイミング。0〜17歳の投資額が1,800万円に含まれるか。12歳・18歳を学年に置きかえていいか。金融庁にも国税庁にも、未成年者向けのQ&Aはまだありません。この3つを断定している記事は、出どころを確かめてください。
出典(すべて2026年10月1日に原文を確認):財務省「令和8年度税制改正の大綱」/金融庁「アクセスFSA」2026年2月号/衆議院 議案審議経過情報(第221回国会 閣法3号)/金融庁「2023年までのNISA」/こども家庭庁「児童手当制度のご案内」/国税庁「贈与税がかかる場合」