※この記事は、国税庁のタックスアンサーと公表資料の原文を2026年10月1日に確認して書いています。筆者は税理士ではありません。税額や課税関係の判断はできません。ここに書くのは「国税庁が何と書いているか」までです。ご自身の事情にどう当てはまるかは、必ず税理士か税務署にご確認ください。
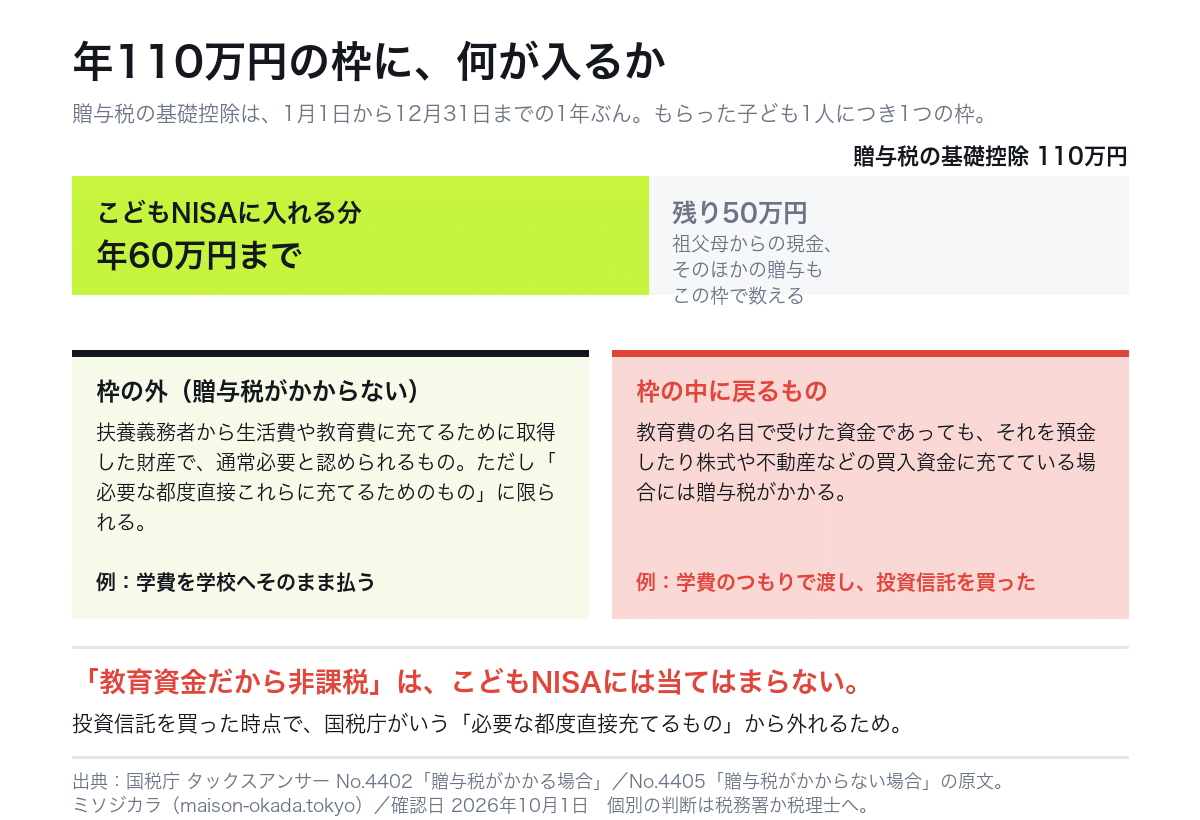
親が子のこどもNISA口座に入れるお金は贈与です。年60万円は110万円の枠に収まりますが、枠は子ども1人に1つ。祖父母からの分も同じ枠で数えます。
注意するところは3つ。毎年の約束のしかた、「教育費だから非課税」の勘違い、そして名義です。
3つを順番に見るまず前提:子の口座に入れるお金は贈与になる
こどもNISAの口座名義は子どもです。そこへ親がお金を入れれば、親から子への贈与になります。
贈与税には基礎控除があります。国税庁の言葉では「その年の1月1日から12月31日までの1年間に贈与を受けた財産の価額の合計額から暦年課税に係る基礎控除額110万円を差し引いた残りの額に対してかかります」。
こどもNISAの年間投資枠は60万円。それだけなら110万円に収まります。
注意点① 毎年の額を先に約束しない
ここがいちばん誤解されています。国税庁は「毎年の贈与」について、こう書いています。
まず、問題がない場合。「定期金給付契約に基づくものではなく、毎年贈与契約を結び、それに基づき毎年贈与が行われ、各年の贈与財産の価額の合計額が110万円以下であれば、(中略)贈与税がかかりませんので申告は必要ありません」。
続けて、注意が必要な場合。「ただし、毎年100万円ずつ10年間にわたって贈与を受けることが、贈与者との間で契約(約束)されている場合には、契約(約束)をした年に、定期金給付契約に基づく定期金に関する権利(中略)の贈与を受けたものとして贈与税がかかります」。
つまり「10年分まとめて約束した」と見られると、その年に総額の贈与があったことになるという話です。これが定期贈与と呼ばれているものです。
こどもNISAの「積立契約」は関係あるのか
こどもNISAはつみたて投資枠なので、証券会社との積立契約が必要です。「毎月の積立を契約するのだから、定期贈与になるのでは」と心配になるところです。
ただし国税庁が書いているのは「贈与者との間で契約(約束)されている場合」です。贈与する人と、もらう人の間の約束を指しています。証券会社と結ぶ積立の契約とは、話の次元が違います。
注意点② 「教育費だから非課税」はこどもNISAには効かない
こちらは原文がはっきりしています。見落としやすいので、順を追って書きます。
国税庁は、贈与税がかからない財産として「夫婦や親子、兄弟姉妹などの扶養義務者から生活費や教育費に充てるために取得した財産で、通常必要と認められるもの」を挙げています。
学費や生活費は贈与税がかからない。ここまでは多くの人が知っています。問題はその次です。
こどもNISAで買うのは投資信託です。買った時点で「必要な都度直接充てるもの」から外れます。
だから「教育資金のために積み立てているのだから非課税」とは言えません。こどもNISAへの入金は、110万円の基礎控除で判断する話になります。
これは制度の欠陥ではありません。学費はそのまま学校へ払えば非課税。将来のために投資へ回す分は贈与として数える。線がそこに引かれている、というだけです。
注意点③ 名義だけ子どもにしても、子どものお金にはならない
いわゆる名義預金の話です。国税庁は相続税の「誤りやすい事例」で、はっきり書いています。
「名義にかかわらず、被相続人が取得等のための資金を拠出していたことなどから被相続人の財産と認められるものは相続税の課税対象となります」。
そして対象として挙げられているものに、「証券投資信託の受益証券」が入っています。こどもNISAで買うものが、まさにこれです。
判断されるのは名義ではありません。お金を出したのは誰か、管理し運用していたのは誰かです。
相続が絡むと、もう1つ期間の話がある
贈与した人が亡くなると、生前の贈与が相続税の計算に加算されることがあります。この期間が延びている最中です。
| 相続が起きた日 | 加算される期間 |
|---|---|
| 令和8年12月31日まで | 相続開始前3年以内 |
| 令和9年1月1日〜令和12年12月31日 | 令和6年1月1日から死亡の日までの間 |
| 令和13年1月1日から | 相続開始前7年以内 |
← 横にスクロールできます
3年から7年へ、段階的に延びていきます。なお相続開始が令和9年1月2日以後の場合、相続開始前3年以内より古い部分については、総額100万円までは加算されません。
祖父母がこどもNISAの資金を出すときは、ここが関わってきます。
では、何を確かめればいいか
「対策」という言い方は使いません。筆者は税理士ではないので、効く・効かないを判断できないからです。国税庁の記述から読み取れる確認ポイントとして書きます。
- その子がその年にもらった総額を足す
枠は子ども1人につき1年に1つです。親からの60万円だけでなく、祖父母からの現金、入学祝い、他の贈与も同じ枠で数えます。まずここを足し算してください。
- 何年分もまとめて約束する形にしない
国税庁が問題にしているのは「贈与者との間で契約(約束)されている場合」です。毎年そのつど判断する形と、10年分を先に決める形は、扱いが変わります。
- お金の出どころと管理を、あとから説明できるようにしておく
名義預金で見られるのは「誰が出し、誰が管理したか」です。記録が残っていれば説明できます。
- 学費は学費として、そのまま払う
必要な都度、直接学校へ払う分は枠の外です。将来に備える分だけをこどもNISAへ回す、と分けて考えるほうが整理しやすくなります。
- 迷ったら税務署か税理士に聞く
国税庁は電話相談センターを案内しています。こどもNISAはまだQ&Aが出ていない制度なので、個別の事情は専門家に確認するのが確実です。
よくある質問
こどもNISAに年60万円入れたら、贈与税の申告は必要ですか?
祖父母がこどもNISAの資金を出してもいいですか?
毎月の積立を設定すると、定期贈与になりますか?
教育資金の一括贈与の非課税制度は使えますか?
まとめ
こどもNISAに入れる年60万円は、それ単独なら110万円の基礎控除に収まります。問題になるのは、同じ子に他からもお金が入っているときです。
そして「教育資金だから非課税」は通りません。投資信託を買った時点で、国税庁がいう「必要な都度直接充てるもの」から外れるためです。
この記事に書いたのは、国税庁が公表している文言までです。こどもNISAについての個別のQ&Aは、国税庁からも金融庁からもまだ出ていません。出たら、この記事も書き直します。
出典(すべて2026年10月1日に原文を確認):国税庁 No.4402「贈与税がかかる場合」/同 Q&A「毎年、基礎控除額以下の贈与を受けた場合」/No.4405「贈与税がかからない場合」/No.4161「相続開始前に贈与があった場合の相続税の課税価格」/国税庁「誤りやすい事例⑥ 被相続人以外の名義の財産(預貯金)」/財務省「令和8年度税制改正の大綱」