※この記事の数字は、財務省・厚生労働省・こども家庭庁・金融庁の公表資料を2026年10月1日に確認したものです。筆者は税理士でも金融機関の人間でもありません。データと、筆者の見方は分けて書きます。
こどもNISAが差を作るわけではありません。すでにある差を、18年ぶん複利で伸ばす制度です。
600万円の枠は、児童手当だけでは埋まりません。第1子・第2子なら毎月あと16,944円を18年。そこで分かれます。
3つに分けて見る「格差が広がる」の中身は、3つに分かれる
こどもNISAに対して「お金のある家庭だけが得をするのでは」という声があります。もっともな疑問です。ただ、ひとまとめにすると答えが出ません。
数字で確かめると、差は3種類あります。入れられる額の差、始められる年齢の差、そもそも使うかどうかの差です。原因も対処も、それぞれ違います。
① 入れられる額の差
こどもNISAに入れられるのは合計600万円まで。では児童手当を全部回したら、いくら埋まるでしょうか。
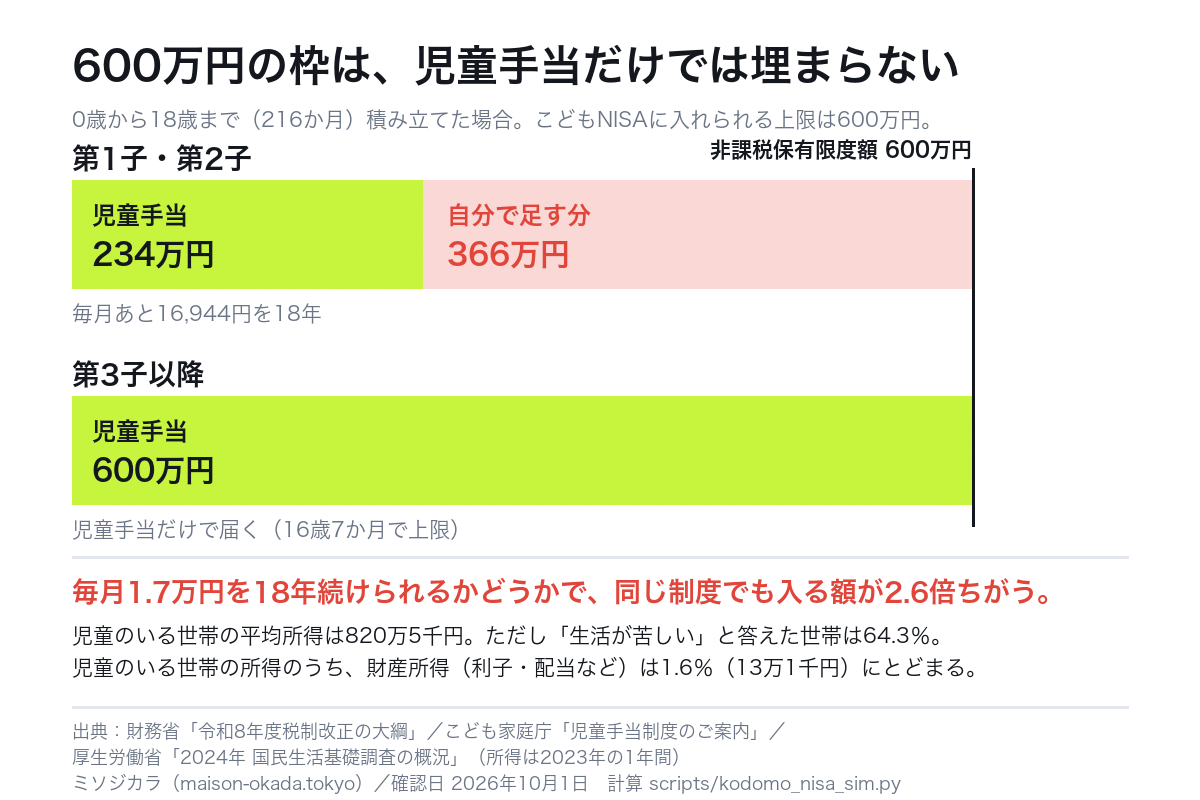
第1子・第2子は234万円。600万円には366万円足りません。埋めるには毎月あと16,944円を18年続ける必要があります。
第3子以降はずっと月3万円なので、児童手当だけで600万円に届きます。到達は16歳7か月です。
つまり同じ制度でも、入る額が最大2.6倍ちがいます。分かれ目は「毎月1.7万円を18年出せるか」です。
では、その1.7万円は出せる額なのか
厚生労働省の調査では、児童のいる世帯の平均所得は820万5千円でした(2023年の1年間)。この数字だけ見ると、1.7万円は出せそうに思えます。
ただし同じ調査で、児童のいる世帯のうち「生活が苦しい」と答えたのは64.3%です。全世帯の58.9%より高い。
② 始められる年齢の差
こちらはあまり語られませんが、所得とまったく関係なく効く差です。
投資できるのは「その年1月1日に18歳未満である年」まで。1年の上限は60万円。つまり18歳になるまでの年数×60万円が、その子の上限になります。
制度が始まる2027年1月1日に8歳以下なら600万円を使い切れます。9歳以上だと使い切れません。10歳なら480万円、15歳なら180万円が上限です。
これは家計の努力でどうにもならない差です。生まれた年だけで決まります。詳しい早見表は制度の解説記事に載せました。
③ そもそも使うかどうかの差
3つめがいちばん大きいかもしれません。制度があっても、使われなければ恩恵はゼロです。
手がかりが2つあります。1つは、同じ調査にある児童のいる世帯の所得の内訳です。
| 所得の種類 | 1世帯あたり | 割合 |
|---|---|---|
| 稼働所得(給料など) | 761.0万円 | 92.8% |
| 児童手当等 | 14.4万円 | 1.8% |
| 財産所得(利子・配当など) | 13.1万円 | 1.6% |
← 横にスクロールできます
児童のいる世帯の収入は、92.8%が働いて得たお金です。財産所得は1.6%。投資からの収入はほとんどありません。
もう1つは、前の制度の結末です。金融庁はジュニアNISAの終了理由を「利用実績が乏しかったことから」とはっきり書いています。子ども向けの非課税制度は、一度すでに使われずに終わっています。
大人のNISAも、口座数は2,821万口座(2025年12月末)。日本の人口から見れば、使っていない人のほうが多数です。
では、この制度は失敗なのか
ここは公平に書きます。差を縮める方向の仕組みも、同時に入っています。
- 児童手当の所得制限が撤廃された
2024年10月分から、児童手当に所得制限がなくなりました。それまでは年収1,200万円以上は支給対象外でした。つまり原資にあたる部分は、全世帯に等しく配られる形に変わっています。
- 支給が高校生年代まで延びた
以前は中学校修了まででした。18歳の年度末までに延びたことで、第1子・第2子でも総額234万円を積める計算になります。
- 第3子以降は月3万円になった
多子世帯ほど厚くなりました。子どもが3人いる家庭は、児童手当だけで600万円の枠に届きます。
- 「第3子」の数え方も変わった
以前は高校生年代までの子しか数えませんでした。2024年10月からは「22歳年度末までの上の子について、親等の経済的負担がある場合」も数えます。大学生の兄姉がいる家庭は、下の子が第3子に当たることがあります。
- 100円から始められる
楽天証券は「月々100円からの少額積立」と案内しています。枠を使い切らないと損、という制度ではありません。
ここからは筆者の見方です
データが示しているのは、ここまでです。以下は筆者がどう読んだかで、公式の見解ではありません。
こどもNISAは、差を作る制度ではないと思います。差を温存して、18年かけて複利で伸ばす制度です。
年60万円を18年出せる家庭と、児童手当だけの家庭。入る元本の差は2.6倍です。では18年後、その差はどうなるのか。計算しました。
| 年率 | 児童手当だけ | 600万円を埋めた | 差額 | 倍率 |
|---|---|---|---|---|
| 0% | 234.0万円 | 600.0万円 | 366.0万円 | 2.56倍 |
| 3% | 316.2万円 | 801.9万円 | 485.7万円 | 2.54倍 |
| 5% | 391.8万円 | 985.9万円 | 594.2万円 | 2.52倍 |
← 横にスクロールできます
意外だったのは、倍率がほとんど変わらないことです。2.56倍が2.52倍になるだけ。利回りは両方に同じようにかかるので、比は開きません。
開くのは金額のほうです。差は366万円から594万円(年5%の場合)になります。「複利で差が何倍にも開く」は正確ではありません。比は変わらず、金額だけが膨らむ、というのが計算の答えでした。
一方で、制度が無ければその差が消えるわけでもありません。出せる家庭は課税口座で運用するだけです。非課税の枠を子どもにも開いたこと自体が、差を作った原因ではないと考えています。
いちばん見落とされているのは②だと思います。所得に関係なく、生まれた年だけで上限が決まる。制度の立ち上がりに1回だけ起きる差で、しかも本人には何の責任もありません。ここは公式のQ&Aでも触れられていません。
わが家はどうすればいいか
比較や批評より、こちらのほうが役に立つと思うので書きます。
- まず児童手当の行き先を確認する
すでに生活費に回っているなら、無理に動かさないでください。こどもNISAは引き出しに制限があります。生活防衛のお金を入れる場所ではありません。
- 余っている分だけを回す
月1万円でも、18年で元本は216万円になります。1.7万円を出せないことは、始めない理由にはなりません。
- 金融機関は慎重に選ぶ
こどもNISAはあとから金融機関を変えられません。親の口座がどこにあるかが実質の決め手になります。各社の対応は証券15社を調べた記事にまとめました。
よくある質問
児童手当を全部こどもNISAに入れるべきですか?
枠を使い切れないなら、やらないほうがいいですか?
上の子は枠が小さいので、下の子に多く入れたほうが得ですか?
この記事の数字はどこから取ったものですか?
まとめ
差は3つありました。入れられる額の差は最大2.6倍。始められる年齢の差は、2027年1月1日に9歳以上だと使い切れません。そして使うかどうかの差。児童のいる世帯の財産所得は1.6%にとどまります。
この3つのうち、家計の工夫で動かせるのは1つめだけです。そして、使い切ることを目標にする必要はありません。月1万円でも18年で216万円になります。
出典(すべて2026年10月1日に確認):財務省「令和8年度税制改正の大綱」/厚生労働省「2024年 国民生活基礎調査の概況」(所得は2023年の1年間)/こども家庭庁「児童手当制度のご案内」/金融庁「NISAの利用状況」/金融庁「アクセスFSA」2026年2月号